
年末調整・確定申告で歯科スタッフが押さえるポイントと院長対応
木枯らしが吹き始め、朝晩の冷え込みが増す11月。歯科医院の現場では冬の賞与査定や年内の診療予約の調整に加え、税務上の重要イベントである年末調整・確定申告で歯科スタッフが押さえるポイントを整理し、迅速に着手すべき時期を迎えています。
年末調整の書類回収や税務手続きは、日常の診療に追われる院長や勤務医にとって負担になりやすい業務です。しかし、手続きの遅れや控除の申告漏れは、スタッフとの無用な労務トラブルや不信感につながるリスクを孕んでいます。この記事では、勤務医自身の申告ポイントから、開業医・分院長がスタッフへ案内すべき実務要点、国税庁等の指針を踏まえた注意点まで網羅して解説します。
【結論】年末調整・確定申告で歯科スタッフが押さえるポイントとは?
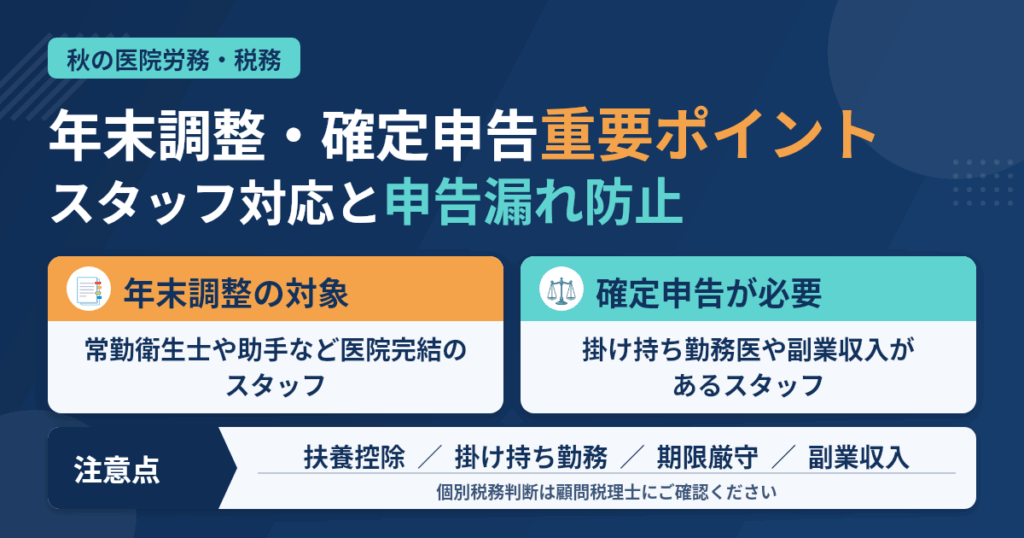
年末調整・確定申告で歯科スタッフが押さえるポイントの核心は、「誰が年末調整の対象で、誰が確定申告を要するのか」という対象者の明確な区分と、秋の段階での計画的な書類回収にあります。
歯科医院では、常勤の歯科衛生士や歯科助手だけでなく、非常勤の勤務医、パート勤務の歯科助手、副業を持つ技工士など、多様な雇用形態が混在しています。これらを一括りにせず、雇用契約と給与支払実態に即して手続きを切り分けることがトラブル防止の第一歩です。
具体的には、本業として1か所からのみ給与を受け取っているスタッフは医院側の年末調整で完結します。一方で、複数の医院を掛け持ちする非常勤歯科医師や、年間20万円を超える副業・雑所得があるスタッフ、年収2,000万円を超えるドクターは、各自で確定申告を行わなければなりません。管理職や経営に携わる歯科医師は、この基本原則を理解したうえで、11月中旬から案内をスタートさせる体制づくりが求められます。
💬 スキルを伸ばせる医院・教育体制の整った医院の歯科医師求人を、LINEで無料でご紹介しています。情報収集だけでも歓迎です。
LINEで無料相談する(無料・質問だけでもOK)→
無料・登録不要
歯科医師の「適正な月給・年収」、あなたはいくら?
経験年数・できること・地域など6つの質問に答えるだけ。厚生労働省の統計をもとに、今の給与が相場と比べて高いか低いかが1分で分かります。
簡易適正年収診断をする(約1分)年末調整と確定申告の根本的な違いと歯科業界の特殊事情
年末調整は「医院が従業員に代わって行う所得税の過不足精算」であり、確定申告は「個人が自ら1年間の所得と税額を計算して国に申告・納付する手続き」です。
まずは両者の制度的定義と、なぜ歯科医院において手続きが煩雑化しやすいのかという背景を整理しておきましょう。
年末調整の基本的な仕組みと医院側の義務
年末調整とは、毎月の給与や賞与から源泉徴収(毎月の給料から所得税を概算で天引きすること)された所得税の合計額と、その年に納めるべき「年税額」との差額を12月(または翌年1月)の給与支払時に精算する手続きです。
扶養親族の増減や、加入している生命保険料、地震保険料、小規模企業共済等掛金の控除などは、毎月の源泉徴収税額表には反映されていません。そのため、年末に各種控除申告書をスタッフから提出してもらい、正しい税額を再計算して払い過ぎた税金を還付(または不足分を追加徴収)します。給与支払者である歯科医院側には、雇用形態(正社員・パート・アルバイト)を問わず、要件を満たす従業員に対して年末調整を実施する法定の義務があります。
確定申告が必要となる対象者の条件
確定申告は、原則として翌年2月16日から3月15日までの間に、納税地を管轄する税務署へ申告書を提出して納税する手続きです。給与所得者であっても、以下のようなケースに該当する場合は確定申告が必要です。
- 主たる給与の年間収入金額が2,000万円を超える場合(高収入の分院長など)
- 2か所以上から給与の支払いを受けており、従たる給与の収入金額と各種所得金額の合計が20万円を超える場合
- 給与所得以外の所得(副業収入、原稿料、講演料、暗号資産取引益など)が年間20万円を超える場合
- 同族会社の役員等で、医院から給与のほかに貸付金の利息や不動産賃貸料を受け取っている場合
- 年の途中で退職し、年末調整を受けないまま年を越した場合
歯科医院特有の人員構成が手続きを複雑にする理由
一般的な事業会社と比べ、歯科医院は小規模組織でありながら雇用形態が非常に複雑です。この特殊性が年末調整の実務を難しくしています。
| 職種・勤務形態 | 主な税務上の取り扱い | 医院側の対応ポイント |
|---|---|---|
| 常勤歯科医師・衛生士・助手 | 医院側で年末調整を実施 | 扶養控除・保険料控除申告書の回収と確認 |
| 非常勤歯科医師(掛け持ち勤務) | 主たる勤務先で年末調整、または確定申告 | 甲欄・乙欄の区分確認、源泉徴収票の確実な交付 |
| パート衛生士・助手(扶養内勤務) | 年収上限に応じた年末調整 | 配偶者控除・扶養親族の年収基準を超えていないか確認 |
| 青色事業専従者(個人開業医の家族) | 年末調整は実施するが各種控除に制限あり | 配偶者控除等の対象外となる点に注意 |
現場のエージェントが見てきた傾向としても、非常勤ドクターの源泉徴収区分の誤りや、パートスタッフの年収管理不足による税務トラブルは後を絶ちません。正しい知識を持ったドクターが院内にいるだけで、これらのリスクは大幅に低減できます。
歯科医師自身の年末調整・確定申告における重要ポイント
勤務医や分院長は自身の契約形態(雇用契約か業務委託契約か)によって税務申告のルートが根本から分かれるため、事前の正確な把握が必須です。
勤務医自身が申告漏れを起こさないよう、押さえるべきポイントを整理します。
常勤勤務医:主たる給与における控除の漏れを防ぐ
1つの医院に正職員として勤務しているドクターは、基本的に医院の年末調整で手続きが完了します。しかし、多忙な診療業務の合間に書類を記入するため、各種控除の申告漏れが頻発します。
特に注意したいのが、生命保険料控除、地震保険料控除、そしてiDeCo(個人型確定拠出年金)や小規模企業共済等の掛金控除です。これらは証明書の原本提出が必須となるため、自宅に届いた控除証明書を紛失しないよう管理しなければなりません。また、住宅借入金等特別控除(住宅ローン控除)を受けている場合、2年目以降は年末調整で処理可能ですが、初年度は自ら確定申告を行う必要がある点も注意しましょう。
非常勤・分院長:掛け持ち勤務における「甲欄」と「乙欄」の判定
複数の医院で診療を担当するフリーランス的勤務医や非常勤ドクターは、最も税務トラブルが起こりやすいポジションです。
給与所得者の扶養控除等(異動)申告書は、原則として「1か所の主たる給与支払先」にしか提出できません。提出した医院では税率の低い甲欄(主たる給与の税額表)で源泉徴収され、年末調整の対象となります。一方、提出していない従たる医院では、高い税率が設定されている乙欄(副業・スポット勤務用の高い税率表)で源泉徴収され、年末調整は行われません。
非常勤ドクターは、すべての医院から交付された源泉徴収票を取りまとめ、翌年の確定申告で合算申告する必要があります。これを怠ると、所得税の過少申告となり、後から延滞税や過少申告加算税を課されるおそれがあります。
業務委託契約の場合の留意点(必要経費と確定申告)
インプラントオペ専門医や矯正専門医など、医院と雇用契約ではなく「業務委託契約(外注扱い)」を結んでいるドクターの場合、支払われる報酬は給与所得ではなく事業所得または雑所得となります。
この場合、医院側の年末調整の対象には一切なりません。報酬から一律10.21%(1回の支払額が100万円を超える部分は20.42%)が源泉徴収されているケースが多く、学会参加費、歯科専門書籍代、拡大鏡や診療器具の購入費などを必要経費として計上したうえで、自ら確定申告を行って税額を確定させます。適切な経費計上を行うことで、源泉徴収されていた税金の還付を受けられるケースが少なくありません。
医院経営者・管理者がスタッフ対応で押さえるべき注意点
院長や分院長がスタッフの年末調整を進める際は、「103万円・130万円等のいわゆる年収の壁」と「マイナンバー等の個人情報管理」に細心の配慮を払う必要があります。
スタッフからの質問に的確に答えられないと、医院への不信感につながるため、管理職としての基礎知識を備えておくことが重要です。
パート・歯科助手の「年収の壁」と扶養控除の正しい案内
歯科助手や受付、非常勤衛生士の多くが気にするのが「配偶者の扶養から外れないか」という問題です。税法上の壁と社会保険上の壁が混同されやすいため、明確に分けて説明できるようにしておきましょう。
- 103万円の壁(税法上):本人の給与収入が103万円を超えると所得税が発生し始め、配偶者控除の満額適用から「配偶者特別控除」へと移行します。
- 130万円の壁(社会保険上):配偶者の健康保険や厚生年金の被扶養者から外れ、自身で国民健康保険・国民年金(または勤務先の社会保険)に加入義務が生じる目安です。
- 特定適用事業所(51人以上など)の106万円の壁:歯科医院の規模によって社会保険の適用要件が異なる点も踏まえ、スタッフ自身の年収状況を秋の時点で試算させることが大切です。
11月・12月のシフトを組む際、「今月これ以上入ると103万円を超えてしまうのでシフトを減らしたい」という相談が急増します。秋口の段階で年間累計給与額を確認させ、計画的なシフト管理を行うことが医院運営を停滞させない秘訣です。
専従者給与を支給している場合の落とし穴
個人開業医の場合、院長の配偶者や親族が歯科衛生士・受付として勤務し、青色事業専従者給与(個人事業主が生計を一にする親族に支払う給与を経費にする特例)を受け取っているケースが多く見られます。
専従者給与を受け取っている家族スタッフも、給与所得者であるため年末調整の対象となります。しかし、青色事業専従者として認められている人は、税法上の「控除対象配偶者」や「扶養親族」にはなれません。つまり、院長自身の確定申告において、専従者である妻を配偶者控除の対象にすることはできないという点に十分留意してください。
マイナンバー収集と個人情報保護の厳格化
年末調整では、扶養控除等申告書にスタッフ本人および扶養親族のマイナンバー(個人番号)を記載・収集する必要があります。マイナンバーは特定個人情報に該当し、個人番号法(行政手続における特定の個人を識別するための番号の利用等に関する法律)に基づき、厳格な安全管理措置が義務付けられています。
紙の申告書をスタッフルームに放置したり、鍵のかからない引き出しに保管したりすることは法令違反のリスクがあります。回収担当者を定め、施錠保管するか、暗号化されたクラウド労務システムを利用するなど、適切な安全管理体制を構築してください。
身につけたスキルを、きちんと評価してくれる医院で活かしませんか
D’s Agencyでは、教育体制や診療方針、スタッフの定着状況まで確認したうえで歯科医師の求人をご紹介しています。「今すぐ転職」でなくても、情報収集だけのご相談を歓迎します。
秋から始める年末調整・確定申告のスケジュールと進め方
年末調整実務を円滑に完了させる鍵は、11月中旬からの段階的なスケジュール管理と、顧問税理士との密接なタッグにあります。
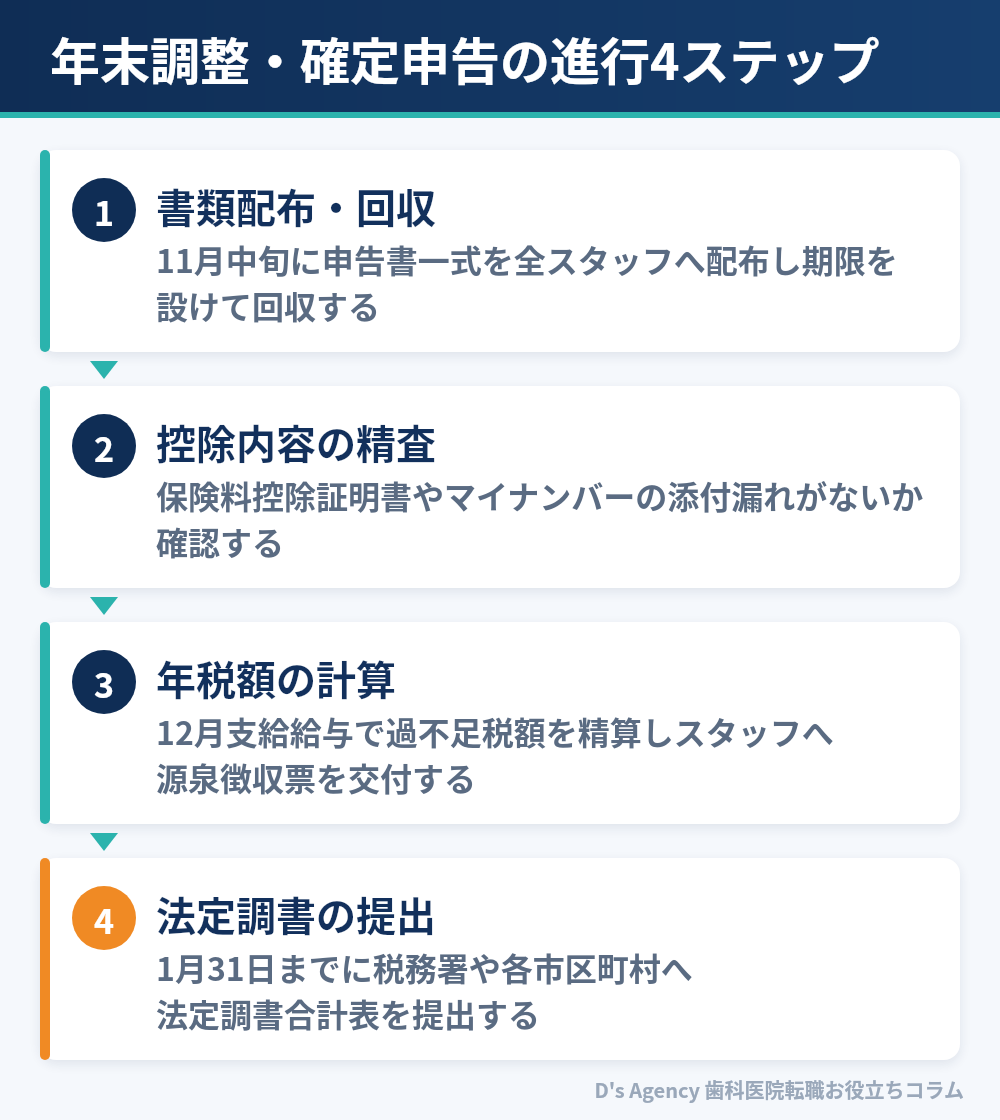
慌ただしい12月の診療現場を混乱させないための具体的な手順を提示します。
ステップ1:11月中旬の書類配布と提出期限の設定
11月に入ったら、国税庁のウェブサイト等から最新の各種申告書用紙を準備するか、顧問税理士から用紙一式を取り寄せます。スタッフに配布する主な書類は以下の3種類です。
- 給与所得者の扶養控除等(異動)申告書(翌年分)
- 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 年末調整に係る定額減税のための申告書 兼 所得金額調整控除申告書
- 給与所得者の保険料控除申告書
提出期限は「11月下旬〜12月第1週」など、12月の給与計算日より少なくとも2週間前には設定しましょう。提出期限を曖昧にすると、書類の未回収や証明書の再発行待ちで全体の給与計算が停止してしまいます。
ステップ2:添付証明書の確認と控除漏れの防止
スタッフから回収した書類は、添付書類が揃っているかを即座にチェックします。不備の代表例として、生命保険料の「ご契約内容のお知らせ(控除証明書ではない通知)」が添付されているケースや、国民年金保険料の納付証明書が添付されていないケースが挙げられます。
また、スタッフ本人が住宅ローン控除を受ける2年目以降の場合、税務署から送付された「年末調整のための住宅借入金等特別控除証明書」と金融機関発行の「残高証明書」が原本で揃っているか確認が必要です。
ステップ3:年税額の計算と過不足額の精算
回収した情報と12月の給与・賞与支給額をもとに、年間の総支給額、社会保険料控除合計、各種所得控除額を確定し、正規の年税額を算出します。毎月の給与から天引きしてきた源泉徴収税額の累計と比較し、差額を12月給与で精算します。
多くのスタッフは税金が還付されて手取りが増えますが、年の途中で扶養親族が外れた場合などは追徴(手取りが減る)になることもあります。追徴となるスタッフには、あらかじめ理由を添えて一声かけておく配慮が、無用な不信感を防ぐポイントです。
ステップ4:法定調書の作成と税務署・市区町村への提出
年が明けた1月中には、給与支払報告書をスタッフの居住する各市区町村へ提出し、税務署へ法定調書合計表や源泉徴収票(一定基準以上のもの)を提出します。提出期限は毎年1月31日です。この一連の手続きを完了して、初めて年末調整業務が完結します。
公的データと税制改正から読み解く歯科医院の動向
近年は税制改正や行政のデジタル化が急速に進んでおり、厚生労働省や国税庁の指針に基づいた労務・税務のコンプライアンス遵守がより厳しく求められています。
業界を取り巻く税務環境の変化について、客観的な視点から整理します。
定額減税や各種税制改正への適応実態
近年実施された定額減税(所得税・住民税の特別控除)のように、年度ごとの税制改正によって年末調整の計算実務は高度化しています。厚生労働省の「医療経済実態調査」等を見ても、歯科診療所の管理業務負担は年々増加傾向にあり、院長一人で全ての税務手続きを抱え込むことは現実的ではなくなりつつあります。
法改正へのキャッチアップが遅れると、スタッフの手取り額の誤計算や、行政からの是正指導につながる可能性があります。国税庁が公表する最新の「年末調整の手引」を早期に確認するか、最新動向を熟知した専門家に委ねる姿勢が不可欠です。
年末調整の電子化・クラウド化の進展
現在、国税庁は年末調整手続きの電子化を強力に推進しています。従来の紙ベースの手続きから、スタッフが自身のスマートフォンで控除申告を入力し、控除証明書データ(XML形式)を連携させるクラウドシステムの導入が歯科業界でも広がっています。
厚生労働省が推進する医療DXの波とも相まって、労務手続きのデジタル化は書類紛失リスクの低減や計算ミスの排除、スタッフの利便性向上に直結します。小規模な医院であっても、中長期的な経営効率化を見据えて電子化を検討する価値は十分にあります。
年末調整・確定申告でよくある失敗例と具体的な回避策
税務手続きで起こる失敗の9割は、「コミュニケーション不足」「事前の確認不足」「書類回収の遅れ」の3点に起因します。
現場で実際に起こりがちなトラブル事例と、その未然防止策をまとめました。
失敗例1:非常勤スタッフの源泉徴収区分(甲欄・乙欄)の誤り
他院で常勤として働いている非常勤衛生士を、自院でも誤って「甲欄」で年末調整してしまい、二重に基礎控除を適用してしまった事例です。
回避策:雇い入れ時に必ず「主たる勤務先はどこか」「扶養控除等申告書をどちらに提出するか」を確認するチェックシートを運用しましょう。他院で甲欄を適用しているスタッフについては、自院では確実に「乙欄」で源泉徴収し、年末調整は行わずに乙欄の源泉徴収票を交付して確定申告を促すルールを徹底します。
失敗例2:退職者の源泉徴収票発行の遅れによるクレーム
秋までに退職した元スタッフに対し、源泉徴収票の交付が年明けまで遅れ、転職先での年末調整に間に合わなかった事例です。
回避策:所得税法上、退職者に対する源泉徴収票の交付は「退職の日以後1か月以内」に交付しなければならないと定められています。年末調整の時期を待たず、退職時のルーティンとして最後の給与計算完了とともに源泉徴収票を即時発行・送付するオペレーションを確立してください。
失敗例3:年末ギリギリの申告書提出による計算ミス
12月中旬になってからスタッフが「生命保険料控除証明書が見つかった」と書類を持参し、再計算のために給与振込の手続きが遅延した事例です。
回避策:提出期限を11月下旬に厳格設定し、「期限を過ぎた分については医院の年末調整には間に合わないため、各自で確定申告を行ってください」とあらかじめ文書で明記して周知します。締め切りを明確にすることが、スタッフ全体の規律維持につながります。
よくある質問
歯科現場の年末調整・確定申告に関して、ドクターやスタッフから頻繁に寄せられる疑問に回答します。
Q1. 歯科医師が学会費や白衣代を経費にするには確定申告が必要ですか?
給与所得者の勤務医が自腹で支払った学会費や白衣代を経費にするには、特定支出控除の適用を受けるための確定申告が必要です。ただし、給与所得控除額の半分を超える多額の支出が必要であり、医院側の証明書も求められるため、実務上の適用ハードルは高めです。医院負担とする規定を設ける方が現実的です。
Q2. パートスタッフの掛け持ち勤務の場合、年末調整はどちらの医院で行いますか?
給与所得者の扶養控除等申告書を提出している「主たる給与の支払先(通常は収入が多い方)」の医院1か所でのみ年末調整を行います。もう一方の医院からは乙欄の源泉徴収票を受け取り、スタッフ自身が翌年2月〜3月に両方の源泉徴収票を合算して確定申告を行う必要があります。
Q3. 年の途中で結婚・出産したスタッフの書類はどう処理すべきですか?
その年の12月31日時点の現況で判断するため、秋以降に異動があった場合も申告内容を変更して年末調整に反映させます。名字の変更に伴う名義確認や、配偶者控除・扶養親族の追加要件(所得制限など)を満たしているかを慎重に精査して計算を行います。
Q4. スタッフが年末調整の書類提出を拒否した場合はどうなりますか?
扶養控除等申告書が提出されない場合、医院側は各種控除を適用できず、「乙欄」相当の税率で源泉徴収したまま年末調整を行わずに処理します。スタッフ本人には源泉徴収票を交付し、控除を受けたいのであれば自ら確定申告を行うよう文書等で説明してください。
Q5. 歯科医師がふるさと納税を行っている場合、年末調整だけで完了しますか?
「ワンストップ特例制度」を申請しており、かつ確定申告を行う必要がない勤務医であれば、年末調整のみで完了します。ただし、6自治体以上に寄附した場合や、副業収入等で確定申告を行う場合は、ワンストップ特例が無効になるため、確定申告書内にふるさと納税の寄附金控除を改めて記載しなければなりません。
まとめ:計画的な税務対応がスタッフの信頼と強固な医院経営を創る
年末調整・確定申告で歯科スタッフが押さえるポイントを把握し、秋のうちから計画的に準備を進めることは、医院の健全な運営とスタッフのエンゲージメント向上に不可欠な経営実務です。
年末調整は単なる毎年の事務作業ではありません。スタッフ一人ひとりの生活設計や家庭環境に関わる重要な手続きであり、ここでの丁寧かつ正確な対応が、雇用主としての信頼感を大きく左右します。
多忙を極める秋から冬の診療期だからこそ、11月中旬のスケジュール管理を徹底し、雇用区分に応じた適切な案内を行いましょう。不明点や判断に迷う事案が生じた際は、独断で処理せず顧問税理士などの専門家と緊密に連携することが、医院とスタッフ双方を守る最善の道です。
無料・登録不要
歯科医師の「適正な月給・年収」、あなたはいくら?
経験年数・できること・地域など6つの質問に答えるだけ。厚生労働省の統計をもとに、今の給与が相場と比べて高いか低いかが1分で分かります。
簡易適正年収診断をする(約1分)