
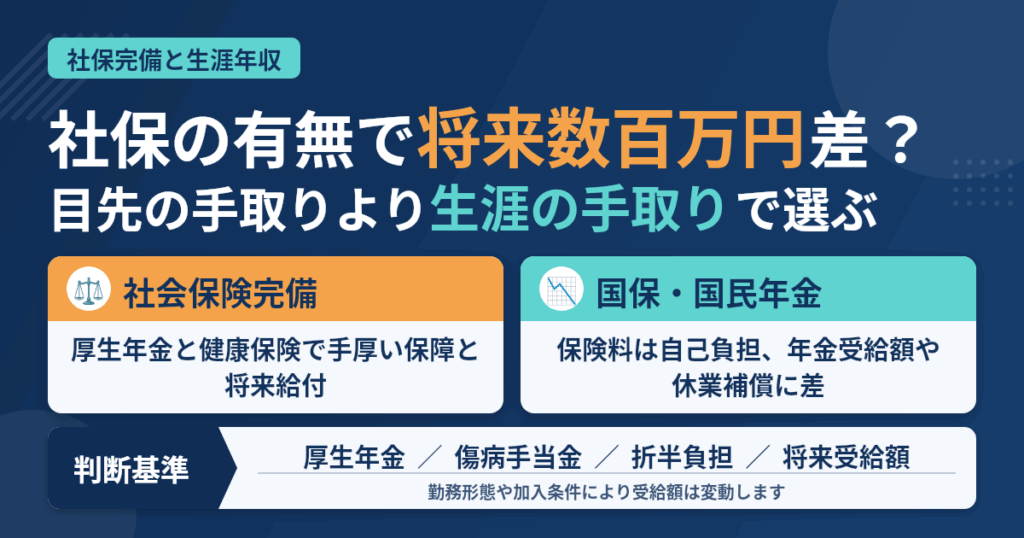
社保の有無が歯科衛生士の生涯収入に与える影響と損得
歯科衛生士として働く中で、「求人票に社会保険完備と書かれている職場と、そうでない個人医院では何が違うのか」と疑問を抱いたことはないでしょうか。社会保険の有無が歯科衛生士の生涯収入に与える影響は、単に毎月の給与明細から天引きされる金額の大小にとどまらず、将来受け取る年金額や休職時の公的手当などを含めると数百万円から一千万円以上の格差につながる重要な論点です。
本記事では、歯科業界専門の視点から、健康保険・厚生年金に加入できる歯科医院と、国民健康保険・国民年金(歯科医師国保含む)で働く場合の違いを詳細に比較し、あなたのキャリアとライフプランを守るための見極め方を解説します。
社会保険の有無が歯科衛生士の生涯収入に与える影響とは何か?
社会保険の有無が歯科衛生士の生涯収入に与える影響の核心は、事業主(歯科医院)が保険料の半分を負担してくれる「労使折半」と、老後や有事の公的給付の充実度にあります。
一見すると、社会保険に加入しない職場のほうが「毎月の控除額が少なく、目先の手取り額が多く見える」というケースが存在します。しかし、長期的な視点で計算すると、厚生年金による老齢給付の上乗せや、病気や出産に伴う休業給付の有無により、実質的な生涯手取りや受け取れる総資産には極めて大きな隔たりが生まれます。
額面給与と手取り金額の計算構造の違い
給与から差し引かれる社会保険料は単なる支出ではなく、事業主からの補助金が含まれた将来への資産形成です。
一般企業や医療法人などの社会保険適用事業所では、健康保険(民間被用者のための医療保険制度)および厚生年金保険(公的年金制度の2階部分にあたる被用者年金)の保険料を、医院側と従業員が50%ずつ折半して納付します。一方、社会保険が適用されない個人医院で働く場合、従業員は原則として国民健康保険(自営業者や適用外の労働者が加入する公的医療保険)または歯科医師国保に自身で加入し、さらに国民年金(日本国内に住む20歳以上60歳未満の全員が加入する基礎年金)の保険料を全額自己負担で支払わなければなりません。
目先の手取りと生涯累計手取りのギャップ
若手のうちは社会保険非加入のほうが手取りが多く感じられても、40代・50代、そして退職後の年金受取期になると累計受取額が逆転します。
20代のうちは「少しでも今月の可処分所得を増やしたい」と考えがちですが、社会保険なしの医院で天引きされない分をそのまま生活費に充ててしまうと、老後資金の自助努力が不足する原因になります。社会保険完備の医院では、知らず知らずのうちに医院負担分の保険料が積み立てられている状態になるため、生涯で手元に残る富の総量は圧倒的に多くなる傾向があります。
💬 スキルを伸ばせる医院・教育体制の整った医院の歯科衛生士求人を、LINEで無料でご紹介しています。情報収集だけでも歓迎です。
LINEで無料相談する(無料・質問だけでもOK)→
【制度比較】社会保険完備と国保・国民年金の違い
社会保険完備の職場と個人加入の職場の最大の違いは、年金給付の2階建て構造と病気・出産時の所得補償の有無にあります。
歯科業界には「歯科医師国保」と呼ばれる歯科医師向けの健康保険組合が広く存在し、一般の健康保険とは保障内容が異なります。それぞれの制度がどのような構造になっているのかを正確に把握しておく必要があります。
年金制度の比較:国民年金(1階)と厚生年金(2階)
厚生年金に加入している歯科衛生士は、老後に「国民年金(基礎年金)」に加えて「厚生年金(報酬比例部分)」の2重の給付を受けられます。
日本の公的年金制度は「2階建て」と呼ばれ、国民年金のみに加入している期間は1階部分しか積み上がりません。厚生年金に加入することで、給与額に応じた報酬比例部分が2階として上乗せされます。例えば、平均月給28万円程度(医院・経験により変動)で30年間勤務した場合、厚生年金に加入していた人と国民年金のみだった人では、65歳以降に受け取れる年間年金額に数十万円単位の差が生じ、受給期間が20年〜30年におよぶと総額で数百万円以上の開きが生じます。
医療保険の比較:協会けんぽ・健保組合と歯科医師国保
歯科医院で一般的な「歯科医師国保」は、保険料が一律で安く設定されている場合がある反面、傷病手当金や出産手当金が出ない規約が多い点に注意が必要です。
一般的な会社の健康保険(協会けんぽ等)には、業務外の病気やケガで連続して3日以上休んだ際に給与の約3分の2が支給される傷病手当金(病気休業中の生活保障制度)や、産前産後休業中の生活を支える出産手当金(産前産後休暇中の給与保障制度)が法定給付として組み込まれています。しかし、歯科医師国保や市区町村の国民健康保険では、これらの休職補償が規約によって支給されない、あるいは支給額が極めて低額に制限されているケースがほとんどです。
| 比較項目 | 社会保険完備(協会けんぽ等+厚生年金) | 国保組合(歯科医師国保等)+国民年金 |
|---|---|---|
| 保険料の負担 | 医院と本人が50%ずつ折半納付 | 原則として全額自己負担(一部医院補助の場合あり) |
| 老後の年金給付 | 基礎年金 + 厚生年金(2階建て) | 国民年金(基礎年金)のみ(1階のみ) |
| 病気・ケガの休業補償 | 傷病手当金あり(給与の約2/3を最長1年6か月支給) | 原則なし(または独自の少額見舞金程度) |
| 産休中の所得補償 | 出産手当金あり(給与の約2/3を支給) | 原則なし |
| 扶養制度(家族追加) | 被扶養者を追加しても保険料は変わらない | 扶養の概念がなく、人数分の保険料が加算される |
生涯収入に生じる具体的な格差シミュレーション
生涯にわたって社会保険完備の医院で働いた場合と、非加入で働き続けた場合では、給付と医院負担分の合計で1,000万円前後の経済的格差が生じることがあります。
年金や各種手当金は非課税または優遇税制が適用されるため、単なる額面給与の差以上に実質的な生活余力に大きな影響を与えます。
老齢年金の受給総額における格差
厚生年金に30年間加入し続けた場合、受給開始から25年間で国民年金のみの場合より約1,000万円前後多く年金を受け取れる計算になります。
公的年金受給額の目安として、厚生労働省の統計動向などを参考にした標準的な推計では、国民年金(満額)のみを受給する場合の月額は約6万円台後半です。これに対し、平均的な月給水準で厚生年金に加入していた場合、老齢厚生年金が月額4万円〜6万円程度加算され、合計で月額11万〜13万円程度の受取額になる傾向があります。65歳から90歳までの25年間で試算すると、差額は年間約60万円、25年累計で約1,500万円に達します。
休業補償(傷病手当金・出産手当金)による格差
予期せぬ体調不良や妊娠・出産で休職した場合、社会保険の有無で数百万円単位の手取り格差が瞬時に生じます。
歯科衛生士は立ち仕事や手指・腰を酷使する業務が多く、頸椎症や腰痛、腱鞘炎などの疾患に見舞われるリスクが少なくありません。協会けんぽ等の社会保険に加入していれば、医師の指示で療養休業する際に最長1年6か月にわたり給料の約3分の2が非課税で支給されます。もし半年間休職した場合、月給27万円の方なら約108万円の給付が受けられますが、歯科医師国保や国民健康保険ではこの手当金が出ず、休業期間中の収入がゼロになるリスクがあります。
医院側の保険料折半による見えない報酬格差
社会保険完備の医院で働くことは、毎月約3万円〜4万円の「見えない手当」を医院から支給されているのと同義です。
社会保険料のうち、健康保険料と厚生年金保険料は事業主が半分を負担しています。月給28万円の歯科衛生士であれば、医院側は毎月約4万円前後の保険料を別途負担しています。これは年間で約48万円、10年間で約480万円、30年間勤務すれば約1,440万円相当の価値を給与以外に医院から提供されている計算になります。求人票の基本給が同じであっても、社会保険の有無で実質的な総報酬は全く異なるのです。
歯科業界における社会保険適用の実態と業界動向
近年、歯科医院における社会保険の導入率は急速に上昇しており、求職者からも「社保完備」が職場選びの最低条件として認識されつつあります。
厚生労働省や関係団体の動向を踏まえると、個人事業主の多い歯科業界でも法改正や人材確保の観点から社会保険への加入基準が段階的に見直されています。
個人医院と医療法人での加入義務の違い
医療法人化している歯科医院は従業員数にかかわらず社会保険加入が法律で義務付けられていますが、個人開業の医院では常時5人未満の場合は任意適用となっています。
歯科医院の多くは院長個人の個人事業主としてスタートするため、従業員が5人未満の小規模医院では社会保険への加入義務がありません。そのため、歴史の長い個人医院などでは「歯科医師国保+国民年金」という形態が残っている事例が散見されます。一方で、医療法人(医療法に基づき設立された医療提供法人)として認可されている医院では、常時雇用する従業員全員に社会保険(協会けんぽ等または歯科医師国保+厚生年金)を適用させることが義務付けられています。
法改正と社会保険の適用拡大の流れ
パートや短時間勤務であっても、医院規模や所定労働時間によって社会保険への加入が義務化される範囲が順次拡大されています。
国は被用者保険の適用拡大を推進しており、以前は「正社員の4分の3以上の勤務時間」が必要だった要件が、特定適用事業所(一定以上の従業員数を抱える法人)では週20時間以上かつ所定賃金月額8.8万円以上などに緩和されてきました。扶養内で働きたいパート歯科衛生士にとっても、社会保険の加入要件に該当するかどうかは年収の上限や将来の年金受給額に直結する重要な関心事となっています。
身につけたスキルを、きちんと評価してくれる医院で活かしませんか
D’s Agencyでは、教育体制や診療方針、スタッフの定着状況まで確認したうえで歯科衛生士の求人をご紹介しています。「今すぐ転職」でなくても、情報収集だけのご相談を歓迎します。
社会保険の有無で失敗しない求人票の見極め方
求人票に「社保完備」と記載されていても、その実態が「協会けんぽ」なのか「歯科医師国保+厚生年金」なのか、内訳を必ず確認することが失敗を防ぐ鉄則です。
歯科業界特有の慣行として、求人表記と実際の加入保険にズレがある場合があり、入職後のトラブルを避けるためのリテラシーが求められます。
求人票でチェックすべき必須キーワード
「社保完備」の文言だけでなく、加入保険欄に記載されている4つの保険名称を一つずつ照合してください。
一般的に「社会保険完備」とは以下の4つすべてが揃っている状態を指します。
- 健康保険(全国健康保険協会=協会けんぽ、または各種健康保険組合)
- 厚生年金保険(公的年金の被用者年金制度)
- 雇用保険(失業時や育児休業時の給付を担う労働保険)
- 労災保険(労働者災害補償保険:業務中・通勤中の事故補償)
注意すべきは、「社保完備(歯科医師国保+厚生年金+雇用+労災)」と記載されているケースです。この場合、厚生年金には加入できるため老後資金の不安は軽減されますが、健康保険が歯科医師国保であるため、傷病手当金や出産手当金の支給対象外となる規約になっていないか確認する必要があります。
面接・内定段階で確認すべき給与条件の落とし穴
求人票に記載された「額面月給」に、医院側の社会保険料補助が含まれているかどうかを確認することが重要です。
社会保険非加入の個人医院の中には、「国民健康保険料と国民年金保険料の補助として月額2万円支給」といった手当を設けているところがあります。しかし、手当として支給されると課税対象(所得税・住民税の課税対象)になり、実際の保険料全額を相殺できないケースが目立ちます。さらに、労使折半のような法的な半額補助には及ばないことが多いため、手当込みの給与額だけで判断しないよう注意しましょう。
歯科衛生士が理想の福利厚生を手に入れるための具体的ステップ
現在の職場環境や将来設計に不安がある場合は、自身の現状を把握したうえで計画的に職場選定と条件交渉を進める必要があります。
ただ漫然と不満を抱えるのではなく、段階を踏んで行動に移すことで、生涯収入を確実に守るキャリア選択が可能になります。
ステップ1:現在の加入状況と年金定期便の確認
日本年金機構から届く「ねんきん定期便」を確認し、自分がこれまで厚生年金に何年加入してきたかを把握しましょう。
- 手元の給与明細で、控除欄に「健康保険料」「厚生年金保険料」「雇用保険料」が引かれているか確認する
- 「ねんきん定期便」または「ねんきんネット」で過去の加入履歴(国民年金第1号被保険者か、第2号被保険者か)を確認する
- 将来の年金見込み額を把握し、現在および今後の働き方で年金額がどのように推移するかを試算する
ステップ2:自身のライフステージに合わせた優先順位の整理
将来の出産・育児、あるいは単身での長期的なキャリア形成など、ライフイベントごとに必要な保障の優先度を決定します。
- 数年以内に出産や育休の取得を予定している場合は、出産手当金や育児休業給付金が確実に満額受け取れる「協会けんぽ+厚生年金」完備の医院を最優先にする
- 家族の扶養に入る形態(パートタイム)を希望する場合は、年収制限(106万円・130万円の壁)と勤務時間上限を事前に医院側とすり合わせる
- 生涯現役で働き続けたいフルタイム勤務者は、老齢厚生年金の受給額を最大化できる医療法人や大規模クリニックをターゲットにする
ステップ3:求人票の精査と専門家への第三者相談
応募前に求人条件の裏付けを取り、雇用契約書を締結するまで気を抜かずに条件のすり合わせを行います。
- 求人票の福利厚生欄を熟読し、疑問点(歯科医師国保の保障内容や試用期間中の社保適用の有無など)をリストアップする
- 面接の場で聞きづらい給与・社会保険の内訳や労使負担の実態について、業界事情に詳しい転職エージェントなどの第三者を介して確認を依頼する
- 内定が出た際は、労働条件通知書(労働基準法に基づき雇用条件を明示した書面)を必ず書面または電子交付で受け取り、社保加入日や適用保険の種類を最終確認する
よくある質問
Q1. 歯科医師国保に加入している場合、社会保険完備とは言えないのでしょうか?
歯科医師国保であっても厚生年金とセットで加入していれば法定の被用者保険として機能しますが、手当金などの保障範囲が協会けんぽと一部異なります。
医療法人などで「歯科医師国保+厚生年金」という形態を取っている医院は業界内に多く存在します。年金面では2階建ての厚生年金がつくため老後の格差は抑えられますが、健康保険側の傷病手当金や出産手当金の給付がない組合規約が多いため、病気休業や産休時の補償内容を個別に確認しておくことが不可欠です。
Q2. 手取り額を重視したい場合、国保・国民年金の職場のほうが得になるケースはありますか?
20代の一時的な手取りだけを見れば得に感じられることがありますが、生涯の受取総額やリスク管理の観点では基本的に損になります。
全額自己負担となる国民年金保険料や国民健康保険料を支払った後の手残りを正しく計算すると、実際の手取り差はわずか数千円〜1万円程度に留まることが少なくありません。そのわずかな手取りのために、将来の年金上乗せ分(数百万円規模)や病気休業時の補償(数十万〜百万円超)を放棄することになるため、長期的に見て経済的メリットは極めて低いと言えます。
Q3. パート勤務の歯科衛生士でも社会保険に加入することは可能ですか?
週所定労働時間が正社員の4分の3以上、または特定適用事業所において週20時間以上などの法定要件を満たせばパートでも加入できます。
医院の法人形態や従業員規模によって基準が異なりますが、短時間勤務であっても法定条件を満たしていれば医院側は加入手続きを行わなければなりません。扶養の範囲内で働きたいのか、自ら社会保険に加入して将来の受給額を増やしたいのか、目的に応じて勤務時間を設計することが肝要です。
Q4. 試用期間中は社会保険に入れないと言われましたが、これは普通ですか?
原則として試用期間中であっても初日から社会保険に加入させることが法律で定められており、加入見送りは不適切な運用です。
一部の医院で「試用期間の3か月間は社会保険に入れない」と説明されるケースが見受けられますが、雇用の初日から適用事業所の要件を満たしている労働者であれば加入義務があります。このような運用を行う医院は労務管理に不安が残るため、入職前に加入時期を厳密に書面で確認するか、入職自体を慎重に再検討することをお勧めします。
Q5. 過去に国民年金だった期間が長い場合、今から厚生年金に入っても意味はありますか?
今からでも厚生年金に加入した年数と納付額に応じて将来の受給額は確実に加算されるため、十分な加入価値があります。
老齢厚生年金は加入月数と給与額に応じて受給額が計算される「報酬比例」の仕組みです。たとえ加入期間が5年や10年であっても、その期間に応じた額が将来の基礎年金に生涯上乗せされます。気づいた時点から社会保険完備の医院で働くことで、老後資金の不足を大きく補填することが可能です。
まとめ:社会保険の有無が歯科衛生士の生涯収入に与える影響を理解して賢い職場選びを
社会保険の有無が歯科衛生士の生涯収入に与える影響は、年金給付、休業補償、医院負担額のすべてを合算すると数百万から一千万円以上の経済的価値の差となります。
目先の求人票に記載された「基本給」や「月給」の数字だけに目を奪われると、数年後や退職時に思わぬ不利益を被ることになりかねません。特に長期的なキャリアを築きたい方や、将来の出産・健康不安に備えたい方にとって、社会保険完備(協会けんぽまたは歯科医師国保+厚生年金)の職場を選ぶことは、自身の人生と生活を守るための堅実な投資です。
現在の医院の福利厚生に疑問がある方や、次に転職すべき職場の条件を見極めたい方は、求人票の文字情報だけでなく実態の労使負担や各種手当の有無を正しく比較し、納得のいくキャリアの一歩を踏み出してください。